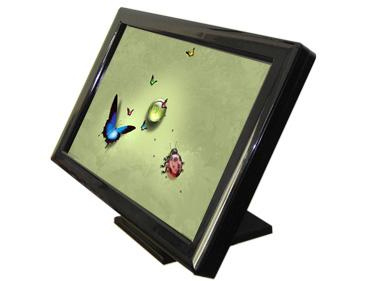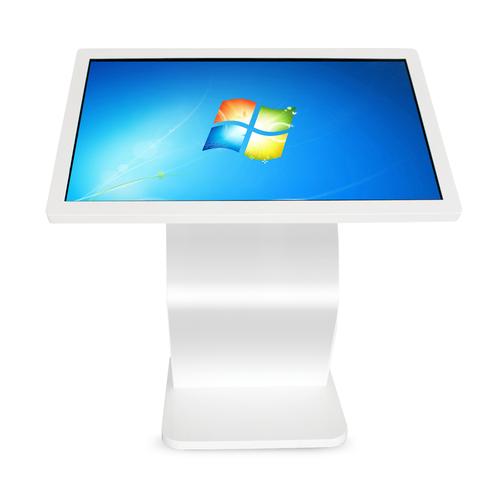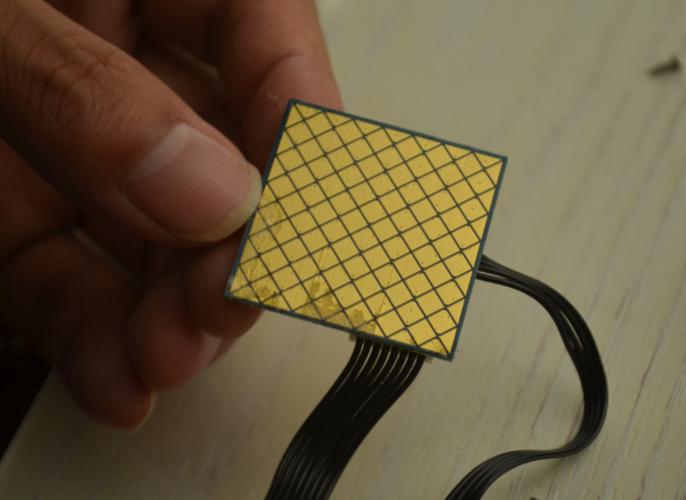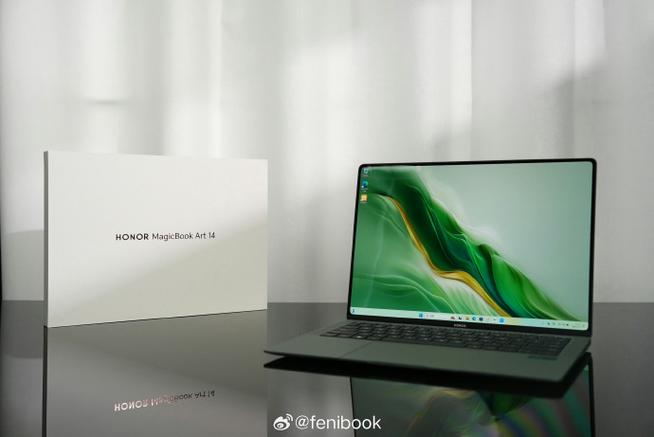
触控产品是指通过触摸感应实现人机交互的电子设备或组件,涵盖智能手机、平板电脑、笔记本电脑、智能穿戴、车载触控、智能家居、工业控制等多个领域。随着显示技术、材料科学和物联网的快速发展,触控产品市场持续扩容,呈现多元化与智能化并进的态势。
一、市场规模与增长动力
全球触控产品市场规模在2023年已超过千亿美元,预计未来五年仍将保持年均6%—8%的复合增长率。主要增长动力包括:
- 消费电子迭代需求:智能手机虽增速放缓,但大屏化、折叠屏、曲面屏趋势带动高精度触控模组需求;平板电脑因在线教育、移动办公复苏而稳定增长。
- 车载触控崛起:智能座舱成为新能源汽车差异化竞争焦点,中控屏、副驾屏、后排娱乐屏渗透率快速提升。
- 商用与工业场景扩展:零售自助终端、医疗显示、会议平板、工业HMI等对耐用性、精准度提出更高要求。
- 可穿戴与智能家居:TWS耳机触控、智能手表、智能家电面板等微型化触控应用不断落地。
二、技术路线与竞争格局
触控技术主要分为电阻式、电容式、红外式、表面声波式等。其中电容式(尤其是投射式电容)凭借多点触控、灵敏度和透光率优势,占据消费电子主流。技术演进聚焦于:
- 柔性触控:配合OLED柔性屏,用于折叠手机、可穿戴设备。
- 触控与显示集成:On-Cell、In-Cell方案降低厚度与成本,提升触控响应。
- 大尺寸触控:红外与投射电容结合,用于教育白板、会议平板。
- 触觉反馈与压力感应:增强交互真实感,应用于游戏、车载。
竞争格局方面,上游材料与传感器由日韩美企业主导,中游触控模组厂商集中在中国大陆和台湾地区,下游品牌终端竞争激烈。国内企业在触控芯片、ITO替代材料(如银纳米线、金属网格)等领域加速追赶。
三、区域市场特征
- 亚太地区:全球最大触控制造与消费市场,中国既是生产基地也是需求引擎。
- 北美:高端触控芯片、软件生态和车载触控创新活跃。
- 欧洲:工业触控、医疗触控和汽车电子需求稳定,注重可靠性与认证。
- 新兴市场:印度、东南亚智能手机普及与智能家居兴起,带来增量空间。
四、挑战与机遇
挑战包括:消费电子需求疲软、价格竞争激烈、原材料价格波动、专利壁垒和供应链风险。机遇则来自:新能源汽车爆发、元宇宙与AR/VR交互、AI大模型推动智能终端升级、以及工业4.0对触控人机界面的刚性需求。
五、未来趋势
- 无感触控与空中手势:融合ToF、毫米波雷达,实现非接触交互。
- 全场景触控:从手机延伸至汽车、家居、办公、医疗的全场景覆盖。
- 绿色制造:低功耗触控芯片、可回收材料、无ITO方案。
- 生态整合:触控与语音、视觉、体感多模态交互融合。
触控产品市场已从单一消费电子驱动转向多行业渗透,技术创新与场景落地将成为企业竞争的关键。把握车载、工业与新兴智能终端机会,并持续优化成本与体验,是未来取胜之道。